
Eläkkeet haltuun: Tietopaketti nuorille Suomen eläkejärjestelmästä
Eläkekeskusteluun voi olla hankala osallistua, jos Suomen eläkejärjestelmän perusteet eivät ole hallussa. Siksi olemme tiivistäneet tähän blogiin faktat, jotka jokaisen nuoren olisi mielestämme hyvä tietää. Kun ymmärtää, miten eläkejärjestelmä toimii, siihen on myös helpompi luottaa.
Ennen kesätöidemme alkua Ilmarisessa meillä oli hyvin hatara käsitys siitä, mikä on palkkakuitilla näkyvä TyEL-maksu, mihin sitä tarvitaan ja kuka siitä oikeastaan hyötyy. Tiesimme ainoastaan, että palkasta maksetaan pakollisia maksuja, ja kun eläkeikä koittaa, työnteon voi lopettaa ja toimeentulosta huolehtii tilille kuukausittain tipahteleva eläke. Eipä tullut mieleenkään, että työeläkejärjestelmä tarjoaa turvaa jo aiemmissa elämänvaiheissa.
Yksi vakuutus loppuelämään – työeläkejärjestelmä tiivistettynä
Saatat maksaa laajasta kotivakuutusturvasta, jolla varmistat esimerkiksi, ettei kalliin läppärisi rikkoutuminen johtaisi taloudelliseen ahdinkoon. Työeläkevakuutusta kannattaa tarkastella samankaltaisesta näkökulmasta – järjestelmä takaa taloudellista turvaa monenlaisissa elämäntilanteissa, myös silloin, kun tapahtuu jotain odottamatonta. Kyseessä onkin kirjaimellisesti vakuutus, jonka kohteena on loppuelämäsi palkkatuloihin perustuva toimeentulo.
Eläketurvan takaamiseksi työnantajasi maksaa työeläkevakuutusyhtiölle työeläkevakuutusmaksun (TyEL-maksu) aina palkanmaksun yhteydessä. Työntekijän osuus TyEL-maksusta on hieman alle kolmasosa, ja suurin osa maksutaakasta on siis työnantajan harteilla. TyEL-maksujen vastineeksi ansiot kartuttavat henkilökohtaista työeläkettäsi. Kertymävauhti on 1,5 prosenttia vuosittaisista ansiotuloista: esimerkiksi jos kuukausipalkkasi on 3000 € (ja siten vuositulot 36 000 €), sinulle kertyy vuoden aikana työeläkettä 1,5 % * 36 000 €/v = 540 €/v, eli 45 €/kk. Onkin hyvä huomata, että kaikesta palkkatyöstä kertyy eläkettä, myös lyhyistä ja osa-aikaisista töistä.
Eläkettä kertyy myös opinnoista
Oletko opiskelija? Työeläkettä kertyy 18 ikävuodesta alkaen myös korkeakoulututkinnon tai ammatillisen perustutkinnon suorittamisesta noin 900 euron kuukausipalkkaa vastaavalla vauhdilla.
Vanhuuseläkkeelle voit jäädä, kun alin vanhuuseläkeikä koittaa. Valinnanvaraakin löytyy: Halutessaan eläkkeelle jäämistä voi lykätä, jolloin lopullisen, kuukausittain maksettavan eläkkeen määrää korotetaan lykkäyksen pituuden mukaan (lykkäyskorotus). Vaihtoehtona on myös ottaa osa eläkkeestä maksuun jo ennen alinta vanhuuseläkeikää (osittainen varhennettu vanhuuseläke), mikä pienentää lopullisen eläkkeen määrää varhennuksen pituuden mukaan.
Vanhuuseläkkeen lisäksi työeläkejärjestelmän tärkeitä osia ovat mm. työkyvyttömyysetuudet sekä perhe-eläke. Työkyvyttömyysetuudet turvaavat toimeentulon pitkäaikaisen työkyvyttömyyden sattuessa ja tukevat ammatillista kuntoutusta. Perhe-eläke taas tarjoaa taloudellista tukea puolison tai vanhemman kuoleman jälkeen. Työeläkejärjestelmän etuuksiin kannattaa ehdottomasti tutustua, viimeistään ennen kuin harkitset muita vakuutusostoksia!
Eläkevarat ovat turvassa – ja kasvavat!
Suurin osa vuosittain kerättävistä työeläkemaksuista käytetään suoraan samana vuonna maksettaviin eläkkeisiin. Suomalainen työeläkejärjestelmä on kuitenkin osittain rahastoiva, eli osa maksuista rahastoidaan ja sijoitetaan tulevien vuosien eläkkeitä varten. Näin huolehditaan, että eläkkeet pystytään maksamaan silloinkin, kun eläkeläisten määrä on suuri suhteessa työssäkäyviin. Esimerkiksi vuonna 2024 rahastoinnin ansiosta yksityisten alojen eläkevarat kasvoivat 12,4 miljardilla eurolla.
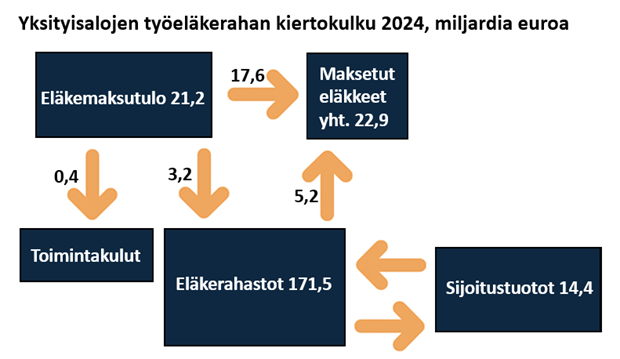
Lähde: Työeläkevakuuttajat TELA ry (tela.fi)
Vakavaraisuussääntely valvoo, että työeläkeyhtiöt eivät ota liian suuria sijoitusriskejä. Jokainen yhtiö on itsenäisesti vastuussa rahastoiduista varoistaan ja huolehtii, että varat ylittävät vastuun tulevien eläkkeiden maksamisesta. Sijoitustoiminnan riskit katetaan riittävällä vakavaraisuudella. Tällä hetkellä työeläkeyhtiöiden vakavaraisuusasemat ovat turvallisesti lain vaatiman rajan yläpuolella. Konkurssitilanteessa yhtiön vastuut siirtyvät muille työeläkeyhtiöille, mikä turvaa eläkkeiden jatkuvan maksun.
Useissa muissa EU-maissa sosiaaliturvaeläkkeet rahoitetaan pelkästään vuosittaisilla maksuilla, mikä tekee niistä haavoittuvaisempia talouskriiseille. Kansainvälisessä eläkevertailussa (mercer.com) Suomen eläkejärjestelmä on 12 kertaa arvioitu maailman parhaaksi hallinnon luotettavuudessa, joka mittaa paitsi eläkejärjestelmän yleistä sääntelyä ja läpinäkyvyyttä, myös eläkevarojen turvaamista. Jos jossain, niin Suomessa voit luottaa siihen, että oma eläkepotti on turvassa!
Venla Kjäll, Timo Norrkniivilä, Enni Koski ja Timi Turpeinen
Kirjoittajat olivat kesätöissä Ilmarisessa kesällä 2025.
Lue lisää
- Miksi Z-sukupolven kannattaisi kiinnostua tulevista eläkkeistä?
- Tieto lisää uskoa, ei tuskaa, kun puhumme eläkkeistä
- Mikä ihmeen työeläke?
Tutustu myös

Lisää aiheesta

Tekoäly työkaverina: vahvistuuko osaaminen vai ulkoistuuko ajattelu?
Mikä on tekoälyn rooli työkaverina, ja miten se muuttaa osaamista? Aihe on henkilöstöjohtajien pöydällä monestakin syystä. Kyse ei ole vain teknologiasta, vaan myös toimintatapojen, kulttuurin, asiantuntijuuden ja johtamisen muutoksesta. Samalla tekoäly ja osaaminen ovat olennaisia henkilöstöjohtamisen ja työkykyyn liittyviä kysymyksiä.

Eläketieto kiinnostaa nuoria, kun se tulee vastaan arjessa
Nuoret eivät välttämättä etsi tietoa eläkkeestä aktiivisesti. Silti he ovat valmiita tutustumaan siihen, kun aihe tulee vastaan tutussa paikassa ja liittyy omaan talouteen. Siksi eläkeviestinnän tärkein kysymys ei ehkä ole, miten nuoret saadaan kiinnostumaan eläkkeistä, vaan miten eläketieto tuodaan sinne, missä nuoret jo ovat.

Tekoäly sekä parantaa että haastaa työkykyä
Tekoälyn viimeaikainen vyöry työelämään muistuttaa monin tavoin aiempia teknologisia murroksia. Osa ihmisistä näkee mahdollisuudet lähes rajattomina, toisia huolettaa jääminen kehityksen jalkoihin. Keskustelusta voi myös tehdä tutun havainnon: hyötyjiä vaikuttaisivat usein olevan ne, joilla on jo valmiiksi parhaat lähtökohdat omaksua uusia toimintatapoja.